HMRC: ładowanie aut elektrycznych w publicznych punktach i w pracy to nie „użytek domowy” w VAT
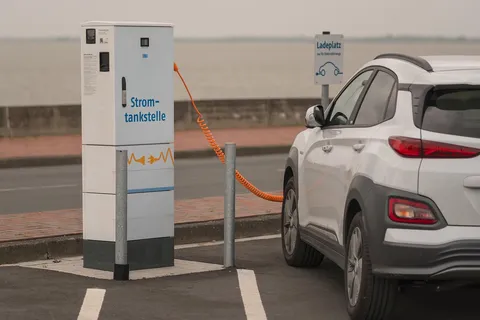
HMRC wyjaśnia, że od 1 listopada 2026 prąd z publicznych punktów ładowania i ładowarek w miejscu pracy nie jest dostawą na użytek domowy w VAT ani w opłacie Climate Change Levy.
Autor: RedakcjaOpublikowano: 2 min czytania
Spis treści
Urząd skarbowy HMRC opublikował 28 października 2026 komunikat Revenue and Customs Brief 13 (2026) o rozliczaniu VAT oraz opłaty klimatycznej Climate Change Levy (CCL) przy ładowaniu pojazdów elektrycznych poza domem.
Co się zmienia
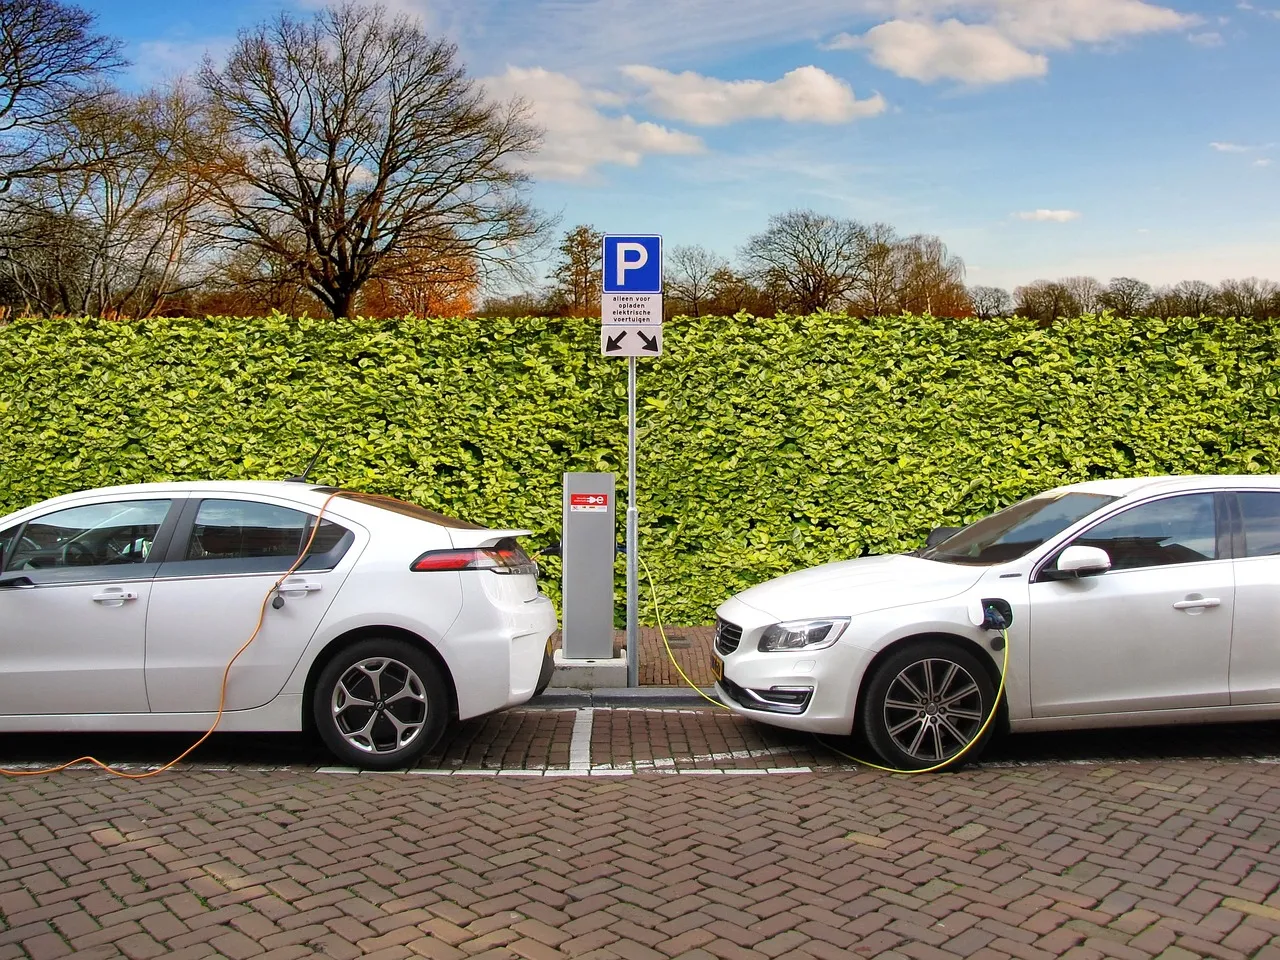
Rząd doprecyzował w przepisach, że energia elektryczna dostarczana przez ogólnodostępne punkty ładowania nie jest dostarczana na użytek domowy. To samo dotyczy punktów ładowania dostępnych dla pracowników i podwykonawców w ich miejscu pracy. Nowe przepisy zaczynają obowiązywać 1 listopada 2026.
Dla VAT oznacza to, że takie dostawy podlegają stawce podstawowej. Wyjątkiem jest sytuacja, gdy prąd dostarczany jest organizacji charytatywnej i wykorzystywany do celów niezwiązanych z działalnością gospodarczą.
Climate Change Levy nie jest naliczana od prądu na użytek domowy. Dlatego w przepisach wprost zapisano, że publiczne i firmowe punkty ładowania nie są traktowane jako dostawa na użytek domowy także w CCL. HMRC wskazuje, że ma to pozwolić firmom prawidłowo rozliczać tę opłatę.
Tło
Dostawy prądu na użytek domowy zwykle objęte są obniżoną stawką VAT. Od 1 października 2026 w Wielkiej Brytanii (Great Britain) obowiązuje tymczasowa zerowa stawka VAT. Ulga dla prądu domowego powstała, zanim pojawiło się ładowanie aut elektrycznych, i pojawiały się pytania, czy obejmuje ona niektóre punkty ładowania.
Rząd zdecydował się na zmianę przepisów po orzeczeniu First-tier Tribunal w sprawie Charge My Street Ltd. Według HMRC nowe przepisy nadają moc ustawową jego dotychczasowej polityce.
Co nadal może korzystać z ulgi
HMRC podaje, że prąd użyty do ładowania auta w ramach ogólnej dostawy energii do domu może nadal kwalifikować się do ulgi w VAT i być traktowany jako użytek domowy w CCL. Ulga może też obejmować osobną dostawę przez samodzielny punkt ładowania przeznaczony do prywatnego użytku w konkretnym domu, budynku mieszkalnym lub budynku używanym do określonych celów mieszkaniowych.
Komunikat jest skierowany przede wszystkim do operatorów publicznych punktów ładowania i doradców podatkowych w zakresie VAT. Więcej informacji znajduje się w VAT Notice 701/19.
Co to oznacza dla Polaków w UK
Komunikat dotyczy głównie firm, ale może interesować kierowców aut elektrycznych oraz właścicieli firm i pracodawców, którzy udostępniają ładowarki. Ładowanie w domu w ramach zwykłej dostawy prądu może według HMRC nadal korzystać z ulgi. Prąd z publicznych ładowarek i ładowarek w miejscu pracy nie będzie traktowany jako użytek domowy. Komunikat nie podaje, jak zmiana wpłynie na ceny dla kierowców.
Źródła
Tekst przygotowany automatycznie przez AI na podstawie podanych źródeł i opublikowany bez wcześniejszej weryfikacji redakcji. Widzisz błąd? Użyj przycisku „Zgłoś błąd w artykule”.
Zdjęcia
- Okładka: „charging station, e mobility, loading column, e car, traffic turning”, autor: AKrebs60, licencja Licencja Pixabay; zmieniono kadr lub rozmiar.
- Zdjęcie 1: „electric car, hybrid car, load, charging post, charging station”, autor: Joenomias, licencja Licencja Pixabay; zmieniono kadr lub rozmiar.
Tagi
Udostępnij znajomym